 Exclusive Global Advisory
PANDUAN PRAKTIKAL PKS
Senarai semak simpan kira bulanan untuk PKS Malaysia
Pek rekod simpan kira bulanan yang berguna membolehkan sesuatu transaksi dijejaki daripada dokumen kepada bayaran, serta menjelaskan tujuannya. Mulakan dengan satu bulan pelaporan, kumpulkan dokumen sokongan dan senaraikan perkara yang masih hilang atau kurang jelas.
Senarai semak ini membantu anda menyediakan serahan sebelum rekod disemak.
Rekod yang perlu dikumpulkan setiap bulan
Akaun bank dan platform pembayaran
Sediakan: Penyata dan eksport transaksi bagi akaun perniagaan serta platform pembayaran yang digunakan dalam bulan tersebut.
Tandakan: Bayaran yang belum dikenal pasti, pindahan antara akaun sendiri dan pembayaran platform yang merangkumi lebih daripada satu bulan.
Jualan
Sediakan: Invois, resit, nota kredit dan eksport daripada sistem jualan.
Tandakan: Invois dibatalkan, bayaran balik, deposit pelanggan dan jumlah yang masih belum dibayar.
Belian dan perbelanjaan
Sediakan: Bil pembekal, resit dan tujuan setiap pembelian untuk perniagaan.
Tandakan: Resit yang hilang, bil berganda dan belian yang dibayar menggunakan wang peribadi pemilik.
Gaji dan tuntutan pekerja
Sediakan: Ringkasan gaji serta tuntutan perbelanjaan yang diluluskan, jika berkaitan.
Tandakan: Pembetulan, pendahuluan dan tuntutan yang masih menunggu dokumen sokongan.
Komitmen dan pembelian besar
Sediakan: Perjanjian berkaitan, penyata bayaran balik dan dokumen pembelian besar.
Tandakan: Kemudahan pembiayaan baharu, pembelian peralatan dan perubahan yang belum dimaklumkan kepada penyemak.
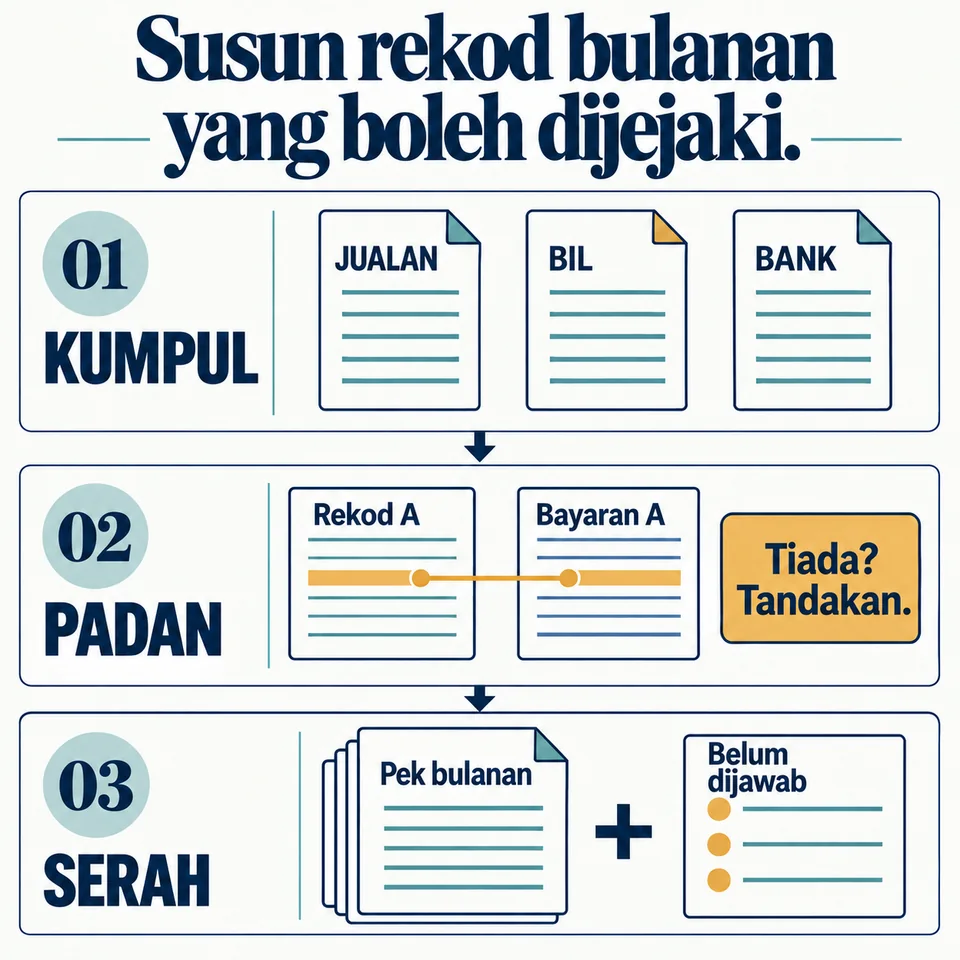
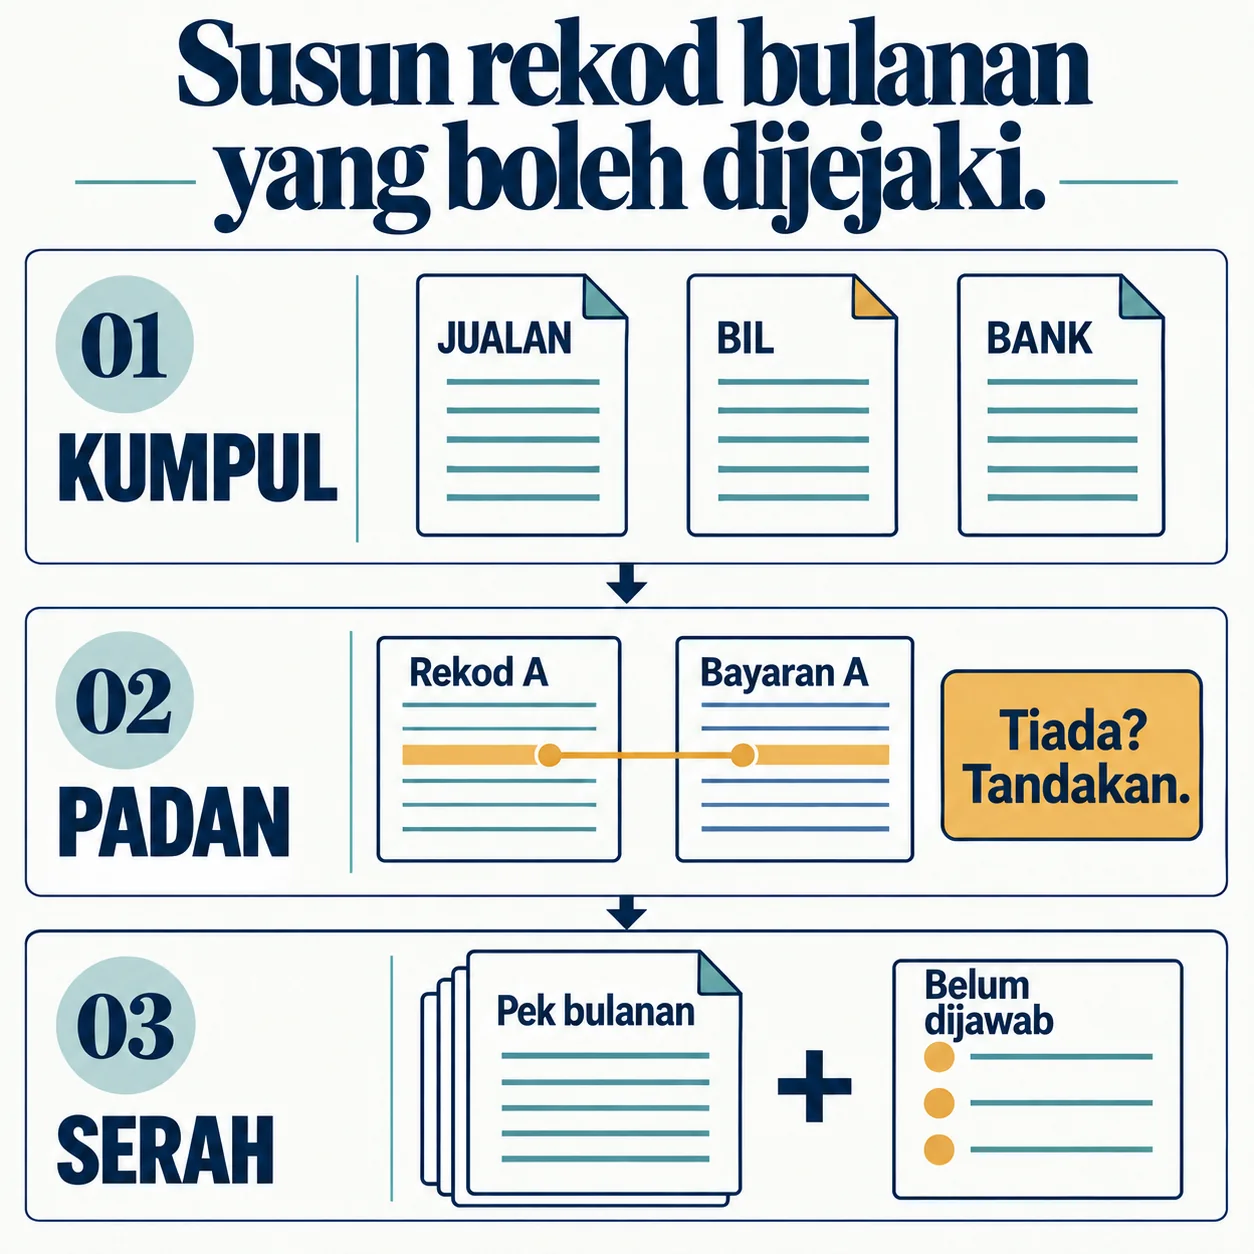
- 1. Kumpulkan Sediakan rekod jualan, belian, bank dan pembayaran.
- 2. Padankan Hubungkan setiap dokumen dengan bayaran dan rujukannya.
- 3. Serahkan Hantar pek yang tersusun bersama soalan yang belum dijawab.
Bagi perniagaan digital, panduan dokumen HASiL menyenaraikan penyata platform pembayaran, rekod bank, invois, rekod belian, perjanjian dan resit sokongan. Panduan ini ialah alat serahan bulanan yang praktikal, bukan senarai lengkap pemfailan cukai.
Padankan rekod sebelum menghantarnya
Pastikan tarikh rekod meliputi bulan yang sama. Padankan rekod jualan dan belian dengan bukti bayaran yang tersedia. Labelkan pindahan antara akaun sendiri supaya tidak disalah anggap sebagai bayaran pelanggan. Penyata bank menunjukkan pergerakan wang, tetapi tidak semestinya menjelaskan transaksi tersebut.
Jika sesuatu jumlah belum dibayar, kekalkannya dalam senarai perkara belum selesai. Invois yang dikeluarkan dan bayaran yang diterima ialah dua peristiwa berbeza. Penyemak memerlukan kedua-duanya untuk memahami kedudukan akaun.
Sediakan senarai pertanyaan ringkas
Gunakan empat medan: tarikh transaksi, jumlah, dokumen atau rujukan, dan pertanyaan. Contohnya: “12 Ogos; RM240; rujukan bank ABC; resit telah diminta daripada pembekal.” Tandakan dokumen yang tiada dengan jelas. Jangan mereka penjelasan. Lampirkan dokumen susulan pada rujukan yang sama supaya perkara itu boleh diselesaikan sekali.
Persetujui cara serahan dan pelaporan
Sebelum kitaran bulanan pertama, persetujui siapa yang mengumpulkan rekod, sistem atau folder selamat yang digunakan, tarikh akhir serahan dan siapa yang menjawab pertanyaan. Tanyakan laporan yang termasuk dalam skop dan perkara yang perlu anda semak.
Sebelum menyerahkan pek rekod
- Labelkan bulan pelaporan dan setiap akaun perniagaan yang disertakan.
- Lampirkan rekod jualan, belian dan bayaran dengan rujukan yang sepadan.
- Tandakan invois belum dibayar, bayaran balik, pindahan akaun sendiri dan dokumen yang hilang.
- Sertakan fi platform pembayaran serta jumlah yang masuk ke bank.
- Berikan rujukan dan pemilik tindakan susulan bagi setiap pertanyaan terbuka.
- Sahkan penerima dan saluran serahan selamat yang dipersetujui sebelum berkongsi rekod peribadi.
Bagaimana jika rekod tertunggak beberapa bulan?
Senaraikan bulan yang belum lengkap dan rekod yang tersedia bagi setiap bulan. Mulakan dengan rekod bank dan jualan yang ada, kenal pasti kekurangan dan dapatkan penilaian kerja yang diperlukan. Tarikh siap yang munasabah bergantung pada jumlah rekod dan maklumat yang masih tiada.
Bincangkan rekod simpan kira anda
Sokongan kewangan dan simpan kira EGA merangkumi simpan kira bulanan, rekonsiliasi bank dan lejar utama, serta pek laporan dengan pemerhatian kewangan. Terangkan cara rekod anda diurus dan sokongan yang diperlukan supaya skop boleh dibincangkan.
Pendapat cukai, audit dan undang-undang diatur secara berasingan dengan profesional yang berkelayakan.
Lihat sokongan kewangan dan simpan kira EGAJika anda bersedia untuk memohon kepada bank, senarai semak dokumen pembiayaan menerangkan peranan rekod simpan kira dalam fail permohonan. Untuk bantuan persediaan, rujuk panduan memilih perunding pembiayaan perniagaan.